97人人操-人人插-97人人操国产黑料-97人人操人-97人人操人人-97人人操人人操人人-97人人操人人干-97人人操人人国产-97人人操人人看-97人人艹-97人人草

首頁 > 產品大全 > 建筑企業簽訂勞務分包合同,這些稅務要點一個都不能少!
建筑企業簽訂勞務分包合同,這些稅務要點一個都不能少!

建筑企業簽訂勞務分包合同,這些稅務要點一個都不能少!

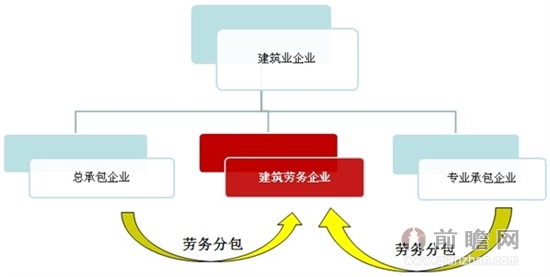
建筑行業作為國民經濟的重要支柱,其業務鏈條復雜,涉稅環節繁多。勞務分包作為常見施工組織方式,稅務處理稍有不慎,便可能導致企業稅負徒增,甚至面臨稽查風險。那么在簽訂勞務分包合建筑企業究竟應該注意哪些關鍵的稅務問題?本文為您條分縷析。\n\n1. 辨析勞務分包與勞務派遣的稅務界定\n實務中,混淆勞務分包與勞務派遣的案例屢見不鮮。兩者在稅務處理上的區別直接影響發票的開具和稅負的承擔。勞務分包屬于建筑服務的一種,適用9%的增值稅稅率(一般計稅方法下);而勞務派遣屬現代服務業中的人力資源服務,稅率為6%(選項適用差額征稅時為5%征收率。錯誤適用稅率將導致開票不合規,受票方存在無法抵扣進項的風險,合同中的勞務內容和界定必然需要關注稅務定位,應先區分。建議在先期合同起草商務階段就權責和主體甄別。簽訂合需盡量把該規定明確業務概性和合同的價格拆分依據。以防范錯劃標。簽訂時最好把務從事崗位定性羅列列確,把控將來票據性質的連貫同向性義務證據環節鏈接,\

如若轉載,請注明出處:http://www.qdtijian.com/product/50.html

更新時間:2026-09-05 01:53:20
主站蜘蛛池模板: 久草中文资源 | 成人亚洲在线观看 | 91逼| 国产亚州高清 | 成人午夜看片 | 性欧美另类 | 亚洲免费视频费 | 日韩区欧美区 | 一区二区三区乱伦 | 欧美伦理| 亚洲欧美日韩a | 国产视频免费观看 | 三级AV在线网站 | 老色鬼天天操 | 日本不卡在线视频 | 国产精品福利片 | 麻豆性爱乱伦 | 日韩欧美一二三区 | 日韩gay片 | 老司机成人影院 | 先锋影音女同 | 91丝袜国产欧美 | 日韩精品视频网站 | 女同快播| 校园春色综合网站 | 午夜福利理论 | 成人中文字幕在线 | 91操美女| 国产日韩二三区 | 二区三区四区 | 国内精品午夜理论 | 国产精品午夜日韩 | 亚洲激情中文 | 香蕉夜夜操 | 日本不卡高清在线 | 成人午夜免费在 | 自拍偷拍国产视频 | 自拍五月亚洲一区 | 成人精品| 理论片中文字幕 | 国产系列在线精品 |